
 ElectroTech · 25 October 2026
GaN 2026 : du chargeur de poche aux racks IA de 800 V — la mue industrielle du nitrure de gallium
Pendant des années, le nitrure de gallium a été synonyme de chargeurs de smartphone compacts. Aujourd’hui, la même technologie promet de transformer les centres de données d’intelligence artificielle, où chaque point d’efficacité se compte en mégawatts économisés. Entre annonces de production de masse, accords de fonderie et architectures 800 V, le GaN vit sa mue la plus spectaculaire depuis ses débuts — mais derrière les annonces, les chiffres vérifiables restent plus rares qu’on ne le croit.
Du chargeur de poche au rack de 100 kW : le grand saut du GaN
Il y a encore cinq ans, le GaN était une curiosité pour early adopters : un chargeur 65 W plus petit qu’un étui à lunettes, capable de recharger un ordinateur portable en une heure. Le grand public l’a adopté pour sa compacité, les ingénieurs pour son rendement. Mais pendant que les consommateurs comparaient les gabarits de leurs adaptateurs USB-C, une autre révolution se préparait dans l’ombre des data centers.
Le point de bascule s’est joué entre 2023 et 2025. Les premiers blocs d’alimentation pour serveurs intégrant des transistors GaN ont commencé à remplacer les MOSFET silicium dans les racks des hyperscalers. La promesse est simple : diviser par deux les pertes de conversion par rapport au silicium, à fréquence de commutation égale — ou commuter deux fois plus vite à pertes égales. Dans un data center, où chaque watt économisé dans la conversion est un watt qui n’a pas besoin d’être dissipé par la climatisation, l’équation est immédiatement rentable.
Le saut d’échelle est vertigineux. Là où un chargeur grand public délivre 65 à 140 W, les alimentations de serveur visent désormais 3 à 5 kW par unité, et les racks de nouvelle génération se chiffrent en mégawatts. C’est un changement de nature, pas seulement de magnitude. Les contraintes thermiques, les topologies de conversion, les exigences de fiabilité — tout change quand on passe de l’électronique portable à l’infrastructure critique.
Les signaux se sont multipliés en 2025-2026. EPC (Efficient Power Conversion) a annoncé le passage en production de masse de ses FET GaN spécifiquement destinés aux alimentations IA. Navitas et GlobalFoundries ont lancé leur plateforme Gen 5 fabriquée aux États-Unis. Et surtout, NVIDIA a officialisé son intention de passer ses racks de classe mégawatt à une distribution en courant continu haute tension de 800 V à partir de 2027. Le GaN n’est plus une option pour chargeurs nomades : il devient un composant stratégique de l’infrastructure numérique mondiale.
Cette montée en puissance s’inscrit dans un mouvement plus large que notre magazine documente par ailleurs : l’électrification et la densification énergétique touchent désormais tous les étages de l’électronique, des alimentations programmables DC du banc de test aux BMS de véhicules électriques. Le GaN est le fil rouge de cette transition : partout où l’on cherche à convertir plus de puissance dans moins de volume, il s’invite.
Chiffres clés : un marché qui explose, des parts qui se recomposent
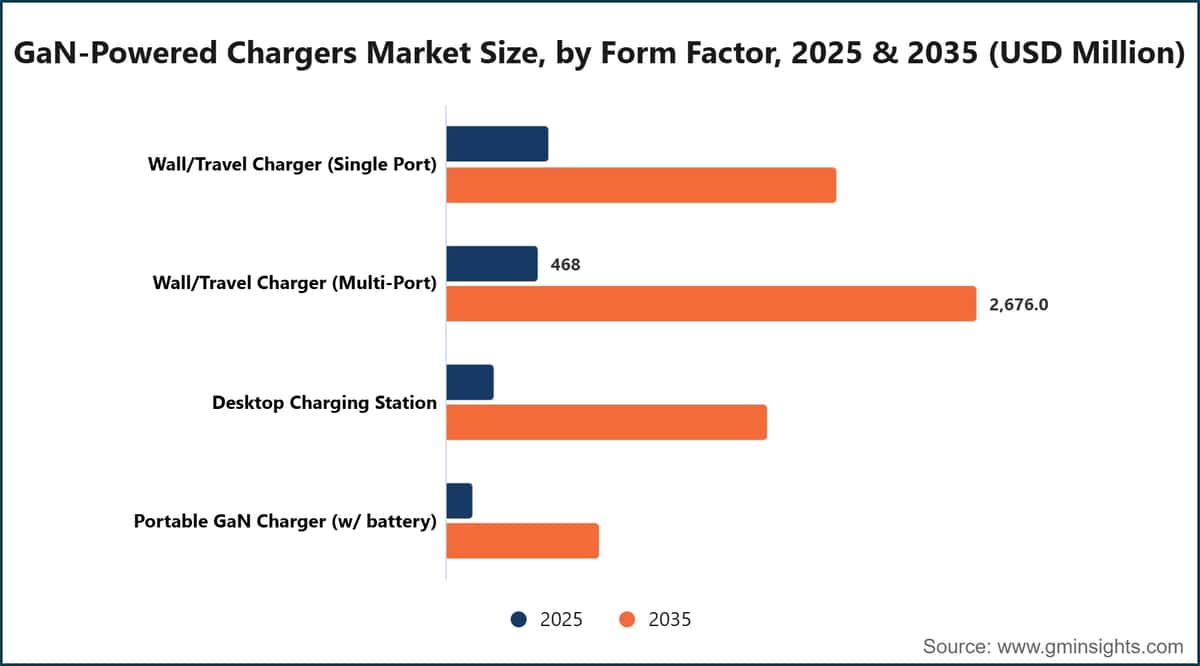
Les chiffres du marché racontent cette bascule avec une netteté rare — à condition de les lire avec prudence. Selon le rapport commercial GMI Insights, le marché mondial des chargeurs GaN — le segment grand public historique — est estimé à 1,2 milliard de dollars en 2025, devrait atteindre 1,5 milliard en 2026, puis 8,2 milliards en 2034, soit un taux de croissance annuel composé de 23,6 %. Ces chiffres, issus d’une source commerciale unique, sont à prendre avec précaution, mais ils dessinent une tendance lourde : même le marché des chargeurs, pourtant mature, continue de croître à deux chiffres.
Le marché des dispositifs de puissance GaN dans leur ensemble suit une trajectoire encore plus marquée. Selon Yole Group, dont le rapport « Power GaN 2025 » a été relayé par Semiconductor Today, le marché mondial était de 355 millions de dollars en 2024 et devrait atteindre environ 3 milliards de dollars d’ici 2030, soit un taux de croissance annuel composé de 42 %. Un post LinkedIn de Benjamin Sebag, cité dans nos sources, avance pour 2026 un marché de 920 millions de dollars, en croissance de 58 % par rapport à 2025 — un chiffre cohérent avec la trajectoire Yole, bien que non corroboré par une source indépendante.
| Segment | 2024 | 2025 | 2026 | 2030 | 2034 | Source |
|---|---|---|---|---|---|---|
| Chargeurs GaN (marché mondial) | — | 1,2 Md$ | 1,5 Md$ | — | 8,2 Md$ | GMI Insights |
| Dispositifs de puissance GaN (total) | 355 M$ | — | 920 M$ (est.) | ~3 Md$ | — | Yole Group / LinkedIn |
La structure concurrentielle du segment chargeurs est révélatrice de la maturité du marché. Anker détient plus de 14,8 % de parts de marché en 2025, et le Top 5 cumule 46,1 % — une concentration significative qui montre que le marché des chargeurs GaN est déjà dominé par quelques acteurs établis. Mais ce qui se passe dans les data centers est d’une autre nature : là, ce sont les fabricants de semi-conducteurs eux-mêmes qui se disputent les design wins auprès des hyperscalers.
Il faut toutefois mettre en garde le lecteur : les données publiques sur les mégawatts installés de GaN dans les serveurs IA restent rares. Les rapports commerciaux comme ceux de GMI ou Yole sont des estimations, souvent basées sur des modèles et des entretiens avec les acteurs, et non des mesures directes. Les chiffres de parts de marché d’Anker proviennent d’une seule source commerciale. Le manque de données indépendantes sur les volumes réels de PSU GaN 3-5 kW installés dans les data centers est une lacune que les journalistes et les ingénieurs doivent garder à l’esprit : la croissance est réelle, mais son ampleur exacte reste difficile à vérifier.
Franchir le mur des 800 V : la course aux alimentations de classe mégawatt
Le cœur technique de la mutation du GaN se joue dans la montée en tension. Les premiers composants GaN grand public étaient des dispositifs 100-200 V, puis 650 V pour les chargeurs de PC. Aujourd’hui, l’objectif est de franchir le mur des 800 V, voire 1200 V, pour les alimentations de serveurs et les racks IA.
La plateforme Gen 5 de Navitas et GlobalFoundries, lancée en 2026, illustre cette ambition. Fabriquée aux États-Unis, elle vise explicitement les applications de forte puissance, avec des tensions de claquage et des courants bien supérieurs à ceux des générations précédentes. Les spécifications précises — Rds(on) spécifique en mΩ·cm², fréquence de commutation maximale — n’ont pas été divulguées dans les sources que nous avons pu consulter, mais l’orientation est claire : il s’agit de dépasser les 100 A pour alimenter les GPU de nouvelle génération.
La montée en courant est en effet le deuxième front. Les GPU d’IA consomment chacun plusieurs centaines de watts, et une carte d’accélération peut tirer plus de 1000 W. Pour alimenter ces charges, les alimentations de rack doivent fournir des courants considérables sous des tensions élevées. C’est là que le GaN change la donne : sa vitesse de commutation permet d’utiliser des topologies qui étaient impraticables avec le silicium.
Les topologies totem-pole en mode critique avec commutation à tension nulle (ZVS) sont devenues la norme pour les alimentations GaN haute puissance. Elles permettent d’atteindre des fréquences de commutation allant jusqu’à 2 MHz, contre quelques centaines de kHz pour le silicium. À ces fréquences, les composants magnétiques (transformateurs, inductances) deviennent beaucoup plus petits, ce qui explique la densité de puissance record des alimentations GaN. On retrouve la même logique de gain en fréquence et en rendement dans les alimentations programmables DC de 2026, où les topologies de conversion à rendement record deviennent un argument de vente central.
L’architecture 800 VDC prévue par NVIDIA pour ses racks de classe mégawatt à partir de 2027 est un changement de paradigme. Aujourd’hui, les data centers distribuent généralement du 48 V continu aux serveurs, avec des conversions multiples qui dissipent de l’énergie à chaque étage. Passer à 800 VDC en distribution directe réduit les pertes ohmiques dans les câbles (la puissance dissipée est proportionnelle au carré du courant, donc diviser la tension par 16 divise le courant par 16 et les pertes par 256 pour une même puissance). Selon les données de notre magazine, les solutions 800 Vdc d’Alpha and Omega Semiconductor (AOS) permettent un gain d’efficacité de 5 % et une réduction des besoins en cuivre de 45 % — des chiffres concrets qui montrent l’intérêt de la montée en tension.
La chaleur, l’ennemi numéro un : packaging et thermique à l’épreuve
La densité de puissance a un prix : la chaleur. Un chargeur 240 W à 92 % d’efficacité dissipe 19,2 W de chaleur ; à 94 %, il n’en dissipe plus que 14,4 W. Ces chiffres, tirés de nos données internes, illustrent l’importance cruciale de chaque point d’efficacité. Mais dans une alimentation 3 kW pour serveur, même à 98 % de rendement, ce sont 60 W de chaleur à évacuer — et à 3 kW, la densité de puissance en W/cm² devient un défi thermique majeur.
Le packaging des transistors GaN est devenu un champ de bataille technologique. Les premières générations utilisaient des boîtiers classiques, mais les contraintes thermiques des applications haute puissance ont poussé les fabricants vers des solutions plus sophistiquées. Le GaN-on-Si reste dominant pour les applications grand public, mais le GaN-on-SiC gagne du terrain pour les hautes températures, car le carbure de silicium offre une meilleure conductivité thermique que le silicium.
Les approches de packaging embarqué, où le transistor est directement intégré dans le substrat avec les circuits de commande, permettent de réduire les inductances parasites et d’améliorer la dissipation. Navitas a été un pionnier de cette approche avec ses circuits intégrés GaNFast, qui combinent le transistor et son driver dans un même boîtier. Pour les alimentations de serveur, les fabricants utilisent des modules de puissance avec des substrats céramiques à haute conductivité thermique et des caloducs intégrés.
Le refroidissement liquide fait son apparition dans les alimentations de rack. Les hyperscalers, confrontés à des densités de puissance qui dépassent les capacités du refroidissement par air, adoptent des solutions de refroidissement direct par liquide pour les GPU et, de plus en plus, pour les alimentations. Le sujet dépasse d’ailleurs le seul GaN : à l’OCP 2026, Airsys et Shell Lubricants ont annoncé une solution de refroidissement par pulvérisation (spray cooling) pour datacenters — sans toutefois publier de chiffres de performance (kW/rack, PUE, débit). Le refroidissement des racks IA devient un marché à part entière, et le GaN, en réduisant les pertes, diminue la charge thermique — mais la compacité accrue qu’il permet concentre la chaleur sur des surfaces plus petites, ce qui exige des solutions de dissipation d’autant plus efficaces.
GaN contre SiC : le duel des semi-conducteurs de puissance pour l’IA
Le GaN n’est pas seul en lice pour les applications 800-1200 V. Le carbure de silicium (SiC), son cousin à large bande interdite, est un concurrent sérieux, notamment pour les tensions les plus élevées. Le duel entre GaN latéral et SiC vertical structure le paysage de l’électronique de puissance.
Le GaN excelle dans les pertes de commutation : sa vitesse de commutation est inégalée, ce qui le rend idéal pour les fréquences élevées et les topologies à découpage rapide. Le SiC, lui, offre une meilleure robustesse thermique et une tenue en tension supérieure, ce qui le rend plus adapté aux applications très haute tension (au-delà de 1200 V) et aux environnements sévères.
En termes de coût par ampère, le GaN est généralement plus compétitif aux tensions moyennes (650-800 V), tandis que le SiC domine au-delà. Mais ces frontières bougent : les progrès du GaN en tension de claquage et en courant le rendent de plus en plus crédible pour les applications 800 V, précisément celles que NVIDIA vise pour ses racks.
La répartition actuelle du marché reflète cette complémentarité. Yole Group note que le segment grand public et mobile représentera plus de 50 % du marché total des dispositifs GaN de puissance d’ici 2030 — signe que le GaN reste d’abord une technologie de basse et moyenne tension. Mais les collaborations annoncées par NVIDIA avec Texas Instruments, Navitas, Infineon, Innoscience et onsemi pour intégrer le GaN dans ses architectures de data centers montrent que le basculement vers les applications haute puissance est en marche.
L’acquisition de GaN Systems par Infineon pour 830 millions de dollars en 2023 a été un signal fort : le leader historique du silicium de puissance a misé sur le GaN pour préparer l’avenir. Infineon, avec son portefeuille combiné silicium, SiC et GaN, est bien positionné pour arbitrer entre les technologies selon les applications. Navitas, pure player du GaN, mise sur sa spécialisation pour conquérir les design wins dans les data centers.
La ruée vers l’or de la fonderie : GlobalFoundries, Navitas et la souveraineté américaine
La plateforme Gen 5 de Navitas et GlobalFoundries n’est pas qu’une annonce produit : c’est un acte industriel. En fabriquant aux États-Unis des FET GaN destinés aux applications de forte puissance, le duo répond à deux logiques simultanées — la demande des hyperscalers pour des composants à haute fiabilité et haute tension, et la pression politique pour relocaliser la production de semi-conducteurs critiques.
Cette dynamique de relocalisation traverse toute l’électronique. Le contexte est celui d’une réorganisation des chaînes d’approvisionnement : selon une étude relayée en octobre 2026 par PR Newswire, six distributeurs, grossistes et fabricants sur dix se déclarent inquiets de leurs chaînes d’approvisionnement et anticipent une hausse des coûts de sourcing et de transport. Pour les composants de puissance, cette tension se traduit par un intérêt accru pour les sources d’approvisionnement diversifiées — et pour les fondeurs capables d’offrir une production locale.
La distribution suit le mouvement. Mouser Electronics a annoncé en octobre 2026 avoir ajouté plus de 5 000 nouvelles références à son catalogue au troisième trimestre, signe que le rythme d’introduction de nouveaux produits reste soutenu malgré les tensions. Pour un ingénieur qui conçoit une alimentation GaN, cette abondance de références est une chance — mais aussi un casse-tête de sélection, tant les variantes de boîtiers, de tensions et de drivers intégrés se multiplient.
La question de la fonderie est d’autant plus stratégique que le GaN haute tension reste une technologie de niche. Contrairement au silicium, où les capacités sont massives et les fondeurs nombreux, le GaN de puissance repose sur un nombre limité de sites de production, souvent des lignes dédiées ou des adaptations de lignes existantes. La montée en volume des PSU GaN pour data centers dépendra directement de la capacité des fondeurs à passer à l’échelle sans compromettre le rendement de fabrication.
Ce que le GaN change pour l’ingénieur : du composant au système
Au-delà des annonces industrielles, la mue du GaN a des conséquences très concrètes pour celui qui conçoit des cartes. Le premier changement est méthodologique : le GaN ne se conçoit pas comme du silicium. Sa vitesse de commutation, qui fait sa force, exige une maîtrise stricte des inductances parasites de boucle, des layouts compacts et des drivers adaptés. Les ingénieurs qui ont transposé leurs habitudes silicium sur du GaN l’ont appris à leurs dépens : oscillations, surtensions, pertes de rendement inattendues.
Le deuxième changement concerne la mesure. Caractériser un étage de puissance GaN à 2 MHz demande des instruments à la hauteur : bande passante suffisante, faible bruit de fond, sondes adaptées. C’est précisément là que la généralisation du 12 bits sur les oscilloscopes de 2026 change la donne : un convertisseur 12 bits offre une résolution verticale qui permet de distinguer des détails de commutation que les anciens 8 bits noyaient dans le bruit. Pour l’ingénieur qui debugge une alimentation GaN, ce n’est pas un luxe : c’est une condition pour voir ce qui se passe réellement dans les commutations rapides.
Le troisième changement est systémique. Le GaN s’intègre dans des architectures où l’alimentation n’est plus un bloc isolé mais un sous-système communicant. Les alimentations de rack modernes remontent leur télémétrie, ajustent leur tension, signalent leurs défauts. On retrouve là les mêmes exigences que dans les alimentations programmables DC pilotées à distance : la conversion de puissance devient un nœud d’un système supervisé, et le composant GaN doit s’accompagner d’un contrôle numérique fiable.
Enfin, la montée en fréquence et en densité rapproche le GaN des problématiques d’intégration que l’on rencontre dans l’embarqué. Les contraintes de CEM, de dissipation et de fiabilité à long terme — tenue en température, cyclage thermique, vieillissement des boîtiers — deviennent aussi critiques que les performances de commutation. Un FET GaN qui commute vite mais qui vieillit mal n’a aucune place dans un data center où la disponibilité se compte en contrats de service.
Les pièges à éviter : ce que les annonces ne disent pas
La couverture médiatique du GaN souffre d’un biais : on parle des annonces, rarement des chiffres vérifiables. Il faut donc trier.

Premier piège : confondre croissance du marché et volumes installés. Les projections de Yole ou de GMI sont des estimations de valeur, pas des mesures de composants vendus. Un marché de 920 millions de dollars en 2026 ne dit rien du nombre de PSU GaN effectivement en service dans les racks.
Deuxième piège : prendre les annonces de production de masse pour des livraisons. Une plateforme « lancée » ou « en production » peut mettre des mois à atteindre le volume. Les spécifications précises des nouvelles générations — Rds(on) spécifique, fréquence maximale, fiabilité — restent souvent non divulguées, ce qui empêche toute comparaison rigoureuse entre offres.
Troisième piège : ignorer la dépendance à l’écosystème. Un transistor GaN ne vaut que par son driver, son boîtier, son substrat et sa chaîne d’approvisionnement. La relocalisation américaine de Navitas et GlobalFoundries est un atout, mais elle ne résout pas à elle seule la question de la capacité de production mondiale.
Quatrième piège : sous-estimer la thermique. Le GaN permet des densités de puissance record, mais concentre la chaleur. Les solutions de refroidissement — liquide, spray cooling, substrats céramiques — deviennent aussi importantes que le composant lui-même. Les annonces de refroidissement pour datacenters, comme celle d’Airsys et Shell Lubricants à l’OCP 2026, manquent encore de chiffres publics, ce qui complique l’évaluation de leur efficacité réelle.
Perspectives 2027 : le vrai test de l’architecture 800 V
L’échéance de 2027 pour les racks 800 VDC de NVIDIA sera le révélateur de la maturité du GaN haute puissance. Si l’architecture tient ses promesses — réduction des pertes ohmiques, simplification des étages de conversion, gain d’efficacité global —, elle pourrait accélérer l’adoption du GaN bien au-delà des data centers, vers les infrastructures de recharge, les réseaux électriques intelligents et l’électrification industrielle.
Mais la prudence reste de mise. Les chiffres de gain d’efficacité (5 % pour les solutions AOS, 45 % de cuivre économisé) sont des données de fournisseur, pas des mesures indépendantes. Les projections de marché reposent sur des modèles commerciaux. Et la question de la fiabilité à long terme des composants GaN dans des environnements critiques n’a pas encore de réponse publique documentée à grande échelle.
Ce qui est certain, c’est que le GaN a changé de statut. De curiosité pour chargeurs nomades, il est devenu un composant stratégique de l’infrastructure numérique. La suite se jouera moins dans les annonces que dans les racks, les bancs de test et les retours d’expérience des ingénieurs qui le mettent en œuvre.
Sources
- GMI Insights — rapport commercial sur le marché des chargeurs GaN (estimations 2025-2034).
- Yole Group — rapport « Power GaN 2025 », relayé par Semiconductor Today (marché 2024-2030).
- Benjamin Sebag — post LinkedIn cité dans nos sources (estimation marché 2026).
- EPC (Efficient Power Conversion) — annonce de production de masse de FET GaN pour alimentations IA.
- Navitas / GlobalFoundries — plateforme Gen 5 fabriquée aux États-Unis (2026).
- NVIDIA — annonce de l’architecture 800 VDC pour racks de classe mégawatt à partir de 2027 ; collaborations avec Texas Instruments, Navitas, Infineon, Innoscience et onsemi.
- Alpha and Omega Semiconductor (AOS) — données 800 Vdc (gain d’efficacité 5 %, réduction cuivre 45 %), via nos données internes.
- Infineon — acquisition de GaN Systems (830 M$, 2023).
- Airsys et Shell Lubricants — annonce OCP 2026 d’une solution de spray cooling pour datacenters (sans chiffres de performance publiés).
- Mouser Electronics — « New Product Insider », plus de 5 000 nouvelles références au T3 2026, via electronics-sourcing.com.
- PR Newswire — étude octobre 2026 sur les tensions des chaînes d’approvisionnement (six acteurs sur dix inquiets).
- Données internes du magazine — calculs de dissipation thermique (chargeurs 240 W à 92-94 % d’efficacité).
- Articles du magazine : « Alimentations programmables DC en 2026 » et « Oscilloscopes 2026 : le 12 bits se généralise » (contexte topologies de conversion et instrumentation).
Article recherché et rédigé automatiquement · Magazine Electrosens