
 ElectroTech · 12 October 2026
Alimentation sans fil 2026 : du gadget à l’infrastructure — routeurs RF, capteurs sans pile et normes enfin ratifiées
Après une décennie consacrée aux chargeurs individuels – brosses à dents, smartphones, montres – l’alimentation sans fil change de paradigme. Les routeurs émetteurs intégrés aux plafonds, les capteurs sans pile de 1,2 mm et les normes enfin ratifiées dessinent un paysage où l’énergie devient un service d’infrastructure, au même titre que le Wi-Fi. Tour d’horizon d’une technologie qui quitte le tiroir des gadgets pour entrer dans les murs – et les chaînes de production, portée par une dynamique industrielle qui se consolide.
De la brosse à dents au bâtiment : la fin de l’ère des gadgets
Il y a encore cinq ans, l’alimentation sans fil évoquait immanquablement la plaque de charge Qi sur laquelle on dépose son smartphone le soir. Les brosses à dents électriques, les montres connectées, quelques souris d’ordinateur : autant d’objets individuels, chacun avec son socle dédié. Cette logique d’accessoire, confortable mais limitée, a longtemps freiné l’essor de la technologie. Chaque appareil nécessitait son propre émetteur, la distance de charge se mesurait en millimètres, et l’utilisateur devait aligner précisément son appareil sur la bobine – une contrainte qui a fait sourire plus d’un ingénieur.
Le basculement s’est opéré progressivement, puis de manière accélérée à partir de 2024. Les premiers signes sont venus de l’adoption massive du Qi2 dans les smartphones : la norme, qui supporte une charge rapide de 25 W, a été intégrée par les principaux fabricants, normalisant l’expérience de charge par contact. Mais le vrai tournant est ailleurs. Il se situe dans l’émergence d’une logique d’infrastructure : des routeurs émetteurs capables de couvrir une pièce entière, des zones d’énergie intégrées dans les bâtiments dès leur conception, et des capteurs qui n’ont plus besoin ni de câble ni de batterie.
Les chiffres du marché racontent cette transition. Selon une estimation relayée par le fabricant OEM chinois Wecent, le marché mondial de la recharge sans fil était évalué à 6,4 milliards de dollars en 2024, avec une projection à 16,0 milliards d’ici 2029, soit un taux de croissance annuel composé de 20,3 %. Ces chiffres, issus d’une source commerciale et non indépendante, doivent être pris avec prudence, mais ils reflètent une dynamique réelle : l’alimentation sans fil n’est plus un marché de niche, elle devient un segment structurel de l’électronique.
Le CES 2026 a marqué un point culminant symbolique. Powercast, l’un des pionniers du domaine, y a présenté non pas un chargeur ou un accessoire, mais une plateforme complète destinée à l’infrastructure des bâtiments : émetteurs RF à intégrer dans les plafonds, capteurs sans pile, solutions pour la gestion technique du bâtiment (GTB) et les data centers. L’entreprise américaine, fondée il y a plus de vingt ans, a fait évoluer son discours : il ne s’agit plus d’alimenter un objet, mais de créer un environnement où l’énergie est disponible en continu, comme l’est aujourd’hui le Wi-Fi. Une vision qui séduit les intégrateurs et les architectes, et qui transforme la question technique en question d’infrastructure.
Cette vision s’inscrit dans un mouvement plus large de l’industrie électronique, où les acteurs historiques consolident leurs capacités. Le 17 août 2026, TTM Technologies a annoncé l’acquisition d’Epiq Solutions pour 1,1 milliard de dollars en numéraire, une opération qui renforce considérablement ses compétences en radiofréquence et en traitement numérique du signal. Epiq Solutions, détenue par Veritas Capital, s’était imposée comme un spécialiste des radios logicielles (software-defined radio) pour les applications de défense et de sécurité. Cette acquisition, révélatrice de l’importance stratégique des technologies RF, montre que l’alimentation sans fil n’est pas un cas isolé : tout l’écosystème radiofréquence est en train de se structurer pour répondre aux besoins des infrastructures connectées.
Powercast et la promesse des 60 mètres : le RF s’installe dans les murs
Au cœur de cette nouvelle donne, Powercast occupe une position singulière. L’entreprise, basée à Pittsburgh, a bâti sa réputation sur la transmission d’énergie par radiofréquence (RF), une technologie longtemps considérée comme trop inefficace pour des applications commerciales. Ses annonces au CES 2026, relayées par la presse spécialisée comme Filière 3e, changent la donne : l’entreprise affirme pouvoir alimenter des capteurs BLE et RAIN RFID « over-the-air » jusqu’à 60 mètres de distance. Une portée qui, si elle se confirme dans des conditions réelles, transformerait radicalement les possibilités de déploiement.
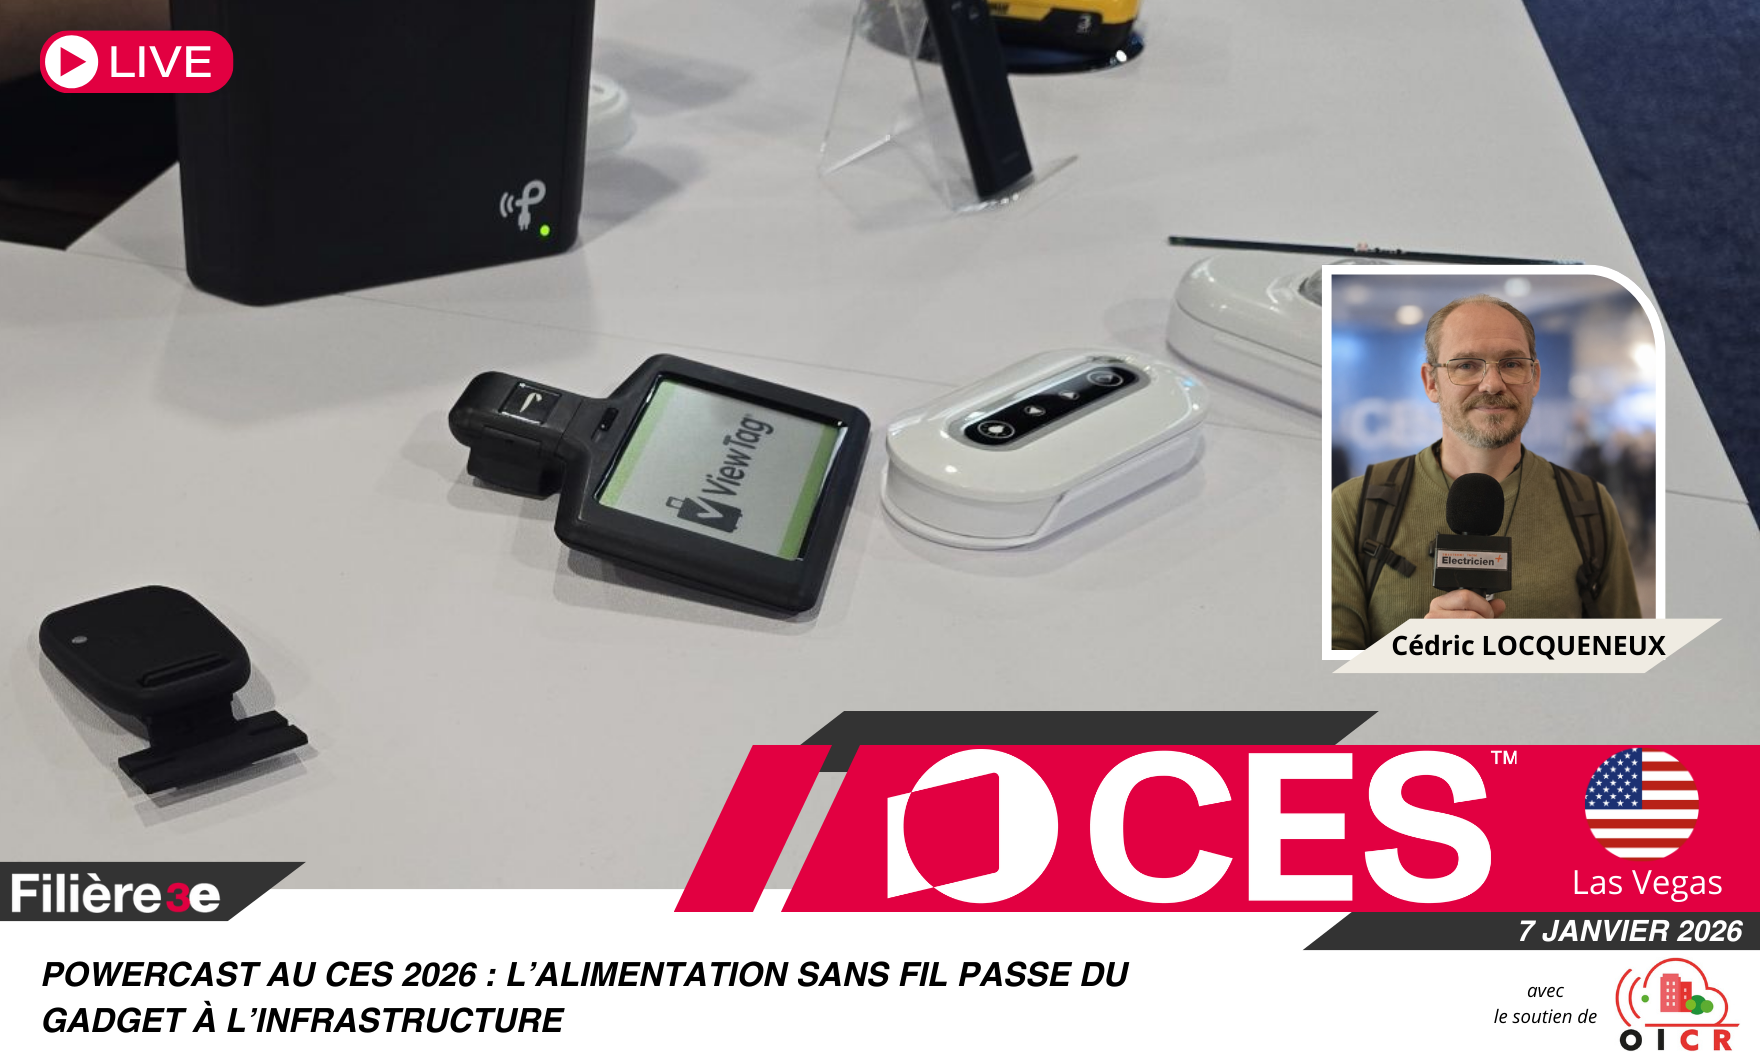
Les démonstrations présentées au CES étaient concrètes : des capteurs de température et d’humidité sans pile, fonctionnant uniquement grâce à l’énergie RF captée dans l’air, ainsi qu’un « sensor tag » BLE ultra-fin de 1,2 mm d’épaisseur. Ce tag, capable de mesurer température, humidité, luminosité et de détecter les fuites d’eau, illustre parfaitement la philosophie de l’entreprise : des capteurs si fins et si peu gourmands qu’ils peuvent être intégrés dans des environnements où aucune batterie ne serait acceptable – dans une cloison, sous un plancher, dans un emballage.
Techniquement, la plateforme RF de Powercast repose sur des fréquences autour de 915 MHz, une bande ISM (Industrielle, Scientifique et Médicale) autorisée sans licence dans la plupart des pays. Les puces réceptrices, comme les PCC110 et PCC210, convertissent l’énergie RF en courant continu pour alimenter directement des microcontrôleurs ou des capteurs. Les premiers routeurs émetteurs, destinés à être intégrés dans les plafonds et les murs, sont conçus pour diffuser l’énergie dans toute une pièce, un peu comme un point d’accès Wi-Fi. L’idée est séduisante : chaque pièce devient une zone d’énergie, où tout capteur compatible peut s’alimenter sans intervention humaine.
Reste une question cruciale, que les annonces marketing ne dissipent pas : quelle est l’efficacité réelle de cette transmission ? Les chiffres avancés par l’entreprise – 60 mètres de portée – proviennent d’une source unique, la presse spécialisée relayant un communiqué ou une démonstration sur stand. Aucun protocole de test indépendant, aucune mesure en laboratoire publiée ne confirment ces performances dans des conditions réelles, avec des murs, des obstacles et des interférences. La prudence s’impose : les démonstrations CES sont souvent réalisées dans des conditions idéales. Mais même avec une efficacité modeste, la promesse reste attrayante pour des capteurs à très faible consommation, qui n’ont besoin que de quelques microwatts pour fonctionner.
Un point de vocabulaire mérite d’être souligné, relevé sur le stand par Filière 3e : Powercast parle bien de résonance magnétique (et non de « résonance électromagnétique »). Dans son discours, la résonance magnétique est distincte de l’induction « classique » utilisée pour la recharge dockée, et la RF correspond à l’alimentation à distance pour de faibles puissances. Cette clarification évite les raccourcis avec la recharge grand public des smartphones.
L’intérêt croissant pour les technologies RF se reflète également dans les investissements industriels. L’acquisition d’Epiq Solutions par TTM Technologies, finalisée en août 2026, illustre cette dynamique. Epiq Solutions, qui avait étendu ses activités de la radio logicielle spécialisée vers des solutions plus larges de spectre et de traitement du signal, apporte à TTM des capacités complémentaires en conception RF et en systèmes embarqués. Pour les observateurs, cette opération signale que les grands fabricants de cartes et de circuits imprimés cherchent à monter en gamme sur les technologies radio, un domaine où l’alimentation sans fil joue un rôle croissant.
Trois familles, un spectre : RF, résonance et induction haute puissance
Powercast a structuré son offre autour de trois plateformes complémentaires, couvrant un spectre impressionnant : de quelques microwatts à plusieurs kilowatts, de quelques centimètres à des dizaines de mètres. Cette stratégie de couverture complète est révélatrice d’une maturité nouvelle : plutôt que de défendre une technologie unique, l’entreprise propose des solutions adaptées à chaque cas d’usage.
La première famille, la RF longue portée, vise les micro-consommations : capteurs IoT, tags RFID, objets connectés à très faible duty cycle. C’est le domaine des microwatts, où l’efficacité de conversion RF-DC – typiquement de 50 à 70 % à un mètre de distance, mais qui chute rapidement avec l’éloignement – reste acceptable car la puissance requise est infime. La seconde famille, la résonance magnétique à portée intermédiaire, cible des besoins plus importants : alimenter des capteurs plus gourmands, des actionneurs, des dispositifs médicaux, dans un rayon de quelques mètres. Cette technologie, qui fonctionne autour de 6,78 MHz, permet de créer des « zones d’énergie » dans une pièce, sans alignement précis. Enfin, la troisième famille, baptisée SmartInductive, repose sur l’induction haute puissance pour des applications dockées : jusqu’à 1 000 W, ce qui couvre les besoins des outils électriques, des robots de service, voire de certains véhicules légers.
| Technologie | Portée typique | Puissance typique | Cas d’usage |
|---|---|---|---|
| RF longue portée | Jusqu’à 60 m (annoncé) | Microwatts | Capteurs IoT, tags RFID, GTB |
| Résonance magnétique | Quelques mètres | Watts | Capteurs actifs, actionneurs, zones d’énergie |
| Inductive haute puissance (SmartInductive) | Centimètres (dock) | Jusqu’à 1 000 W | Outils, robots, véhicules légers |
Ce spectre couvert de manière cohérente est un atout stratégique. Il permet à Powercast de répondre à des besoins très différents avec une seule approche technique, et de proposer aux intégrateurs une gamme complète plutôt qu’une solution unique. C’est aussi une réponse aux critiques qui ont longtemps reproché à l’alimentation sans fil de n’être efficace que dans des niches étroites. Avec cette triple offre, l’entreprise couvre l’ensemble du continuum, du capteur le plus frugal au chargeur industriel.
Cette approche modulaire trouve un écho dans les évolutions récentes des protocoles IoT. Le 4 août 2026, la LoRa Alliance a présenté de nouvelles normes visant à simplifier et à passer à l’échelle les déploiements LoRaWAN, en améliorant l’efficacité opérationnelle des intégrations de réseaux IoT. Bien que LoRaWAN ne soit pas directement lié à l’alimentation sans fil, cette standardisation facilite l’interopérabilité des capteurs sans pile qui, combinés à la récupération d’énergie RF, peuvent fonctionner de manière totalement autonome. Les deux technologies se renforcent mutuellement : une meilleure connectivité à faible consommation rend les capteurs alimentés par RF d’autant plus attractifs pour les déploiements massifs.
Normes en bataille : AirFuel, Qi2 et la guerre des fréquences
L’alimentation sans fil a longtemps souffert d’une fragmentation normative qui freinait son adoption. Chaque fabricant proposait sa solution propriétaire, chaque technologie revendiquait sa supériorité, et l’utilisateur final se retrouvait avec des chargeurs incompatibles. Cette époque touche à sa fin, même si les batailles ne sont pas terminées.
Côté RF longue portée, la norme AirFuel RF a été ratifiée, établissant un cadre pour la transmission d’énergie par radiofréquence autour de 915 MHz. Cette ratification, fruit d’années de travail au sein de l’Alliance AirFuel, donne enfin un cadre réglementaire et technique aux fabricants de routeurs émetteurs et de capteurs récepteurs. Elle devrait faciliter l’interopérabilité entre les équipements de différents fournisseurs, un prérequis pour un déploiement à grande échelle. Pour la résonance magnétique, la norme AirFuel Resonant, fonctionnant à 6,78 MHz, coexiste avec les travaux du Wireless Power Consortium (WPC), qui a concentré ses efforts sur le Qi et le Qi2 pour les applications grand public.
Le Qi2, avec ses 25 W, s’est imposé comme le standard de facto pour la charge par contact des smartphones et des appareils mobiles. Mais il ne couvre pas les besoins de l’infrastructure : sa portée est limitée à quelques millimètres, et il ne répond pas aux exigences des capteurs distribués dans un bâtiment. La véritable bataille se joue donc entre deux écosystèmes : celui du WPC, dominant dans le grand public, et celui d’AirFuel, qui vise l’infrastructure et l’industrie. Les deux ne sont pas nécessairement concurrents – un smartphone se charge par Qi2, un capteur de plafond par AirFuel RF – mais ils se disputent l’attention des intégrateurs et les parts d’un marché en pleine croissance.
La ratification d’AirFuel RF est d’autant plus importante qu’elle lève un frein majeur : sans cadre normatif clair, les architectes et les intégrateurs hésitaient à déployer des infrastructures d’énergie sans fil, de peur de se retrouver prisonniers d’un écosystème propriétaire. Avec une norme ratifiée, la voie est ouverte à des déploiements à grande échelle, où plusieurs fournisseurs peuvent coexister. C’est exactement le type de maturation qui a permis au Wi-Fi de devenir omniprésent : une norme commune, des équipements interopérables, et une baisse des coûts par l’effet d’échelle.
L’écosystème RF se structure : acquisitions, Edge AI et capteurs intelligents
L’alimentation sans fil ne se développe pas en vase clos. Elle profite d’un écosystème RF et capteur en pleine effervescence, où les annonces industrielles se succèdent à un rythme soutenu en 2026.
L’acquisition d’Epiq Solutions par TTM Technologies, déjà évoquée, en est l’illustration la plus marquante : 1,1 milliard de dollars en numéraire pour un spécialiste des radios logicielles, c’est un signal fort envoyé à toute la filière. Les grands fabricants de cartes et de circuits imprimés ne veulent plus seulement fournir le substrat, ils veulent maîtriser la chaîne de valeur RF, du silicium au système. Cette verticalisation est une réponse directe à la demande croissante d’infrastructures connectées, où l’énergie et la donnée circulent sur les mêmes fréquences.
Dans le même mouvement, l’Edge AI transforme la nature même des capteurs. Le 1er septembre 2026, Sony et TSMC ont annoncé un investissement conjoint de 6,3 milliards de dollars dans des capteurs Edge AI, capables de traiter la donnée à la source plutôt que de l’envoyer vers le cloud. Cette approche, qui réduit drastiquement la consommation énergétique liée à la transmission, est un allié objectif de l’alimentation sans fil : un capteur qui traite localement consomme moins, et peut donc se contenter de l’énergie RF captée dans l’air. Les deux technologies se renforcent : moins de données à transmettre, moins d’énergie à fournir.
Côté microcontrôleurs, Alif Semiconductor a lancé début septembre 2026 son StartKit, une plateforme d’évaluation à moins de 20 € pour ses MCU Ensemble et Balletto, dotés d’accélérateurs neuronaux Ethos-U55 et d’une efficacité énergétique annoncée dix fois supérieure à celle des microcontrôleurs traditionnels en TinyML. Des cœurs Arm Cortex-M55, de la MRAM non volatile, un Secure Enclave : ces plateformes sont taillées pour des nœuds de capteurs autonomes, où chaque microwatt compte. Là encore, l’alimentation sans fil trouve un terrain naturel : un capteur Edge AI ultra-basse consommation est le candidat idéal à une alimentation par récupération d’énergie RF.
Cette convergence entre Edge AI, connectivité basse consommation et alimentation sans fil dessine un nouveau modèle de déploiement : des essaims de capteurs autonomes, sans pile ni câble, capables de traiter localement et de ne transmettre que l’essentiel. C’est précisément le scénario que promettent les routeurs RF de plafond : une pièce, une zone d’énergie, et des dizaines de capteurs qui fonctionnent sans maintenance pendant des années.
Ce que les chiffres disent vraiment : portée, puissance et limites
Il est temps de mettre les annonces à l’épreuve des faits. Car si la vision de l’énergie-infrastructure est séduisante, elle repose sur des performances techniques qu’il faut regarder en face.

Premier point : la portée. Les 60 mètres annoncés par Powercast pour l’alimentation de capteurs BLE et RAIN RFID sont impressionnants, mais ils doivent être lus avec précaution. La puissance reçue décroît avec le carré de la distance en champ libre, et bien plus vite encore en environnement bâti, à cause des murs, des réflexions et des absorptions. Un capteur situé à 60 mètres d’un émetteur, derrière plusieurs cloisons, ne recevra qu’une fraction infime de la puissance émise. Les démonstrations sur stand, souvent en espace dégagé, ne reflètent pas ces conditions. La portée utile réelle, dans un bâtiment, sera probablement de l’ordre de quelques mètres à quelques dizaines de mètres, selon la configuration.
Deuxième point : la puissance. Pour la RF longue portée, on parle de microwatts. C’est suffisant pour un capteur de température à très faible duty cycle, qui mesure une fois par minute et transmet quelques octets. C’est insuffisant pour un actionneur, une caméra ou un module de communication actif en permanence. La résonance magnétique, avec ses watts sur quelques mètres, élargit le champ des possibles, mais reste cantonnée à une pièce. Quant à l’induction haute puissance, ses 1 000 W nécessitent un alignement précis sur un dock : on est loin de l’alimentation « ambiante ».
Troisième point : l’efficacité. La conversion RF-DC, typiquement de 50 à 70 % à un mètre, chute rapidement avec la distance. À 10 mètres, on tombe souvent sous les 10 %. Cela signifie qu’un émetteur de 1 W ne délivrera que quelques milliwatts à un capteur éloigné. Pour des nœuds ultra-basse consommation, c’est encore jouable ; pour le reste, non.
Ces limites ne condamnent pas la technologie, elles la cadrent. L’alimentation sans fil par RF n’est pas une solution universelle : c’est une solution pour des capteurs à très faible consommation, déployés dans des environnements où changer une pile est coûteux ou impossible. C’est déjà énorme. Dans une usine, un data center ou un bâtiment intelligent, où des milliers de capteurs doivent fonctionner pendant des années, l’élimination de la pile est un gain considérable en maintenance, en fiabilité et en coût total de possession.
Perspectives : vers une énergie ambiante normée et interopérable
Où va l’alimentation sans fil en cette fin 2026 ? Les signaux convergent vers une infrastructure énergétique normée, interopérable et intégrée dès la conception des bâtiments.
Le premier moteur est normatif. La ratification d’AirFuel RF donne un cadre attendu depuis des années. Elle devrait accélérer les déploiements, en rassurant les intégrateurs sur la pérennité de leurs investissements. La coexistence avec Qi2 pour le grand public et avec les travaux du WPC pour la charge par contact dessine un paysage à plusieurs vitesses : contact pour les appareils personnels, résonance pour les zones d’énergie, RF pour les capteurs distribués.
Le deuxième moteur est industriel. Les acquisitions comme celle d’Epiq Solutions par TTM Technologies, les investissements dans les capteurs Edge AI, la maturation des MCU ultra-basse consommation : tout l’écosystème pousse dans la même direction. Les fabricants de composants RF, de cartes et de modules voient dans l’alimentation sans fil un relais de croissance, à l’heure où la demande en data centers et en objets connectés explose.
Le troisième moteur est réglementaire et sociétal. La réduction des déchets électroniques, la fin des piles jetables, la maintenance prédictive des infrastructures : autant d’arguments qui plaident pour des capteurs autonomes en énergie. Les réglementations européennes sur l’écoconception et l’étiquetage énergétique, qui contraignent déjà les fabricants de smartphones, pourraient à terme s’étendre aux objets connectés et favoriser les solutions sans pile.
Reste un défi de taille : l’interopérabilité. Pour que l’énergie devienne un service d’infrastructure, il faut que les émetteurs d’un fabricant puissent alimenter les capteurs d’un autre. C’est tout l’enjeu des normes ratifiées. Sans cela, on retombe dans la fragmentation des débuts, avec des zones d’énergie propriétaires et des capteurs incompatibles. Les premiers produits conformes à AirFuel RF devraient arriver sur le marché dans les mois qui viennent ; c’est à ce moment-là que l’on saura si la promesse d’une énergie ambiante, comme le Wi-Fi, est tenue.
En attendant, l’alimentation sans fil a déjà gagné une bataille : celle de la crédibilité. Elle n’est plus un gadget de salon, mais une brique d’infrastructure que les architectes, les intégrateurs et les industriels prennent au sérieux. Et c’est peut-être le changement le plus important de ces dix dernières années.
Sources
- Powercast au CES 2026 : l’alimentation sans fil passe du gadget à l’infrastructure — Filière 3e, 7 janvier 2026.
- Transfert d’énergie sans fil — Rohde & Schwarz — documentation technique sur les normes de transfert de puissance sans fil.
- La charge sans fil industrielle et l’avenir de la fabrication — OnePointEch, rapport sur la charge sans fil industrielle.
- WARP Solutions veut éliminer les câbles avec sa recharge sans fil longue portée — Le Café du Geek, CES 2026.
- Alif Semiconductor Introduces New Low-Cost StartKit platform — Yahoo Finance, 8 septembre 2026.
- Comment Sony et TSMC intègrent l’Edge AI dans leurs capteurs — Le Big Data, 1er septembre 2026.
- LoRa Alliance — nouvelles normes LoRaWAN — 4 août 2026.
- TTM Technologies / Epiq Solutions — annonce d’acquisition, 17 août 2026 (1,1 Md$ en numéraire).
- Wecent — estimation du marché mondial de la recharge sans fil (6,4 Md$ en 2024, 16,0 Md$ en 2029, TCAC 20,3 %) — source commerciale, à prendre avec prudence.
Article recherché et rédigé automatiquement · Magazine Electrosens