
 ElectroTech · 9 October 2026
Sony-TSMC : 6,3 milliards de dollars pour fabriquer les capteurs d’image de demain
Le 10 août 2026, Sony et TSMC ont annoncé un investissement conjoint de 6,3 milliards de dollars pour co-fabriquer des capteurs d’image à Koshi City, au Japon. Ce pacte, qui sort la production de capteurs des fabs internes de Sony pour la première fois de son histoire, redessine les équilibres technologiques et industriels de l’imagerie électronique. Pour les ingénieurs, c’est une bascule qui promet des capteurs plus rapides, plus sensibles et potentiellement moins chers — à condition d’en comprendre les implications.
Un pacte à 6,3 milliards : Sony et TSMC réécrivent les règles de la fabrication des capteurs
L’accord annoncé en août 2026 n’est pas une simple extension de capacité. C’est un changement de paradigme pour Sony Semiconductor Solutions, qui a toujours fabriqué ses capteurs d’image en interne, dans ses propres fabs de Kumamoto et de Nagasaki. Désormais, le leader mondial des capteurs CMOS (environ 43 % de parts de marché) s’apprête à confier une partie de sa production à une fonderie externe — et pas n’importe laquelle : TSMC, le géant taïwanais de la sous-traitance semi-conducteurs.
Le montant est massif : 6,3 milliards de dollars, soit environ 1 000 milliards de yens. Le site retenu est l’usine de Sony à Koshi City, dans la préfecture de Kumamoto, où TSMC dispose déjà d’une présence via sa coentreprise JASM (Japan Advanced Semiconductor Manufacturing). La production commerciale est visée pour 2029. L’annonce, rapportée par Euronews et Entrevue, précise que ce projet s’inscrit dans la continuité de JASM mais s’en distingue nettement : JASM phase 1 et phase 2 sont dédiées à la logique (22/28 nm puis 12/16 nm et 6/12 nm), tandis que la nouvelle coentreprise sera spécifiquement orientée vers les capteurs d’image.
La déclaration du CEO de Sony, Hiroki Totoki, citée par Bloomberg en mai 2026, éclaire la stratégie : cette coentreprise serait « la première étape pour devenir fab-light ». Autrement dit, Sony ne renonce pas à la conception ni à la propriété intellectuelle de ses capteurs, mais il accepte de déléguer une partie de la fabrication à un partenaire capable d’atteindre des volumes et des rendements que ses propres fabs ne peuvent pas égaler. C’est un aveu implicite : la course à la miniaturisation et à l’intégration 3D dépasse désormais les capacités d’un fabricant même aussi expérimenté que Sony.
À titre de comparaison, TSMC a engagé 8,6 milliards de dollars pour sa première usine de logique à Kumamoto. L’investissement de 6,3 milliards pour les capteurs est donc du même ordre de grandeur, ce qui montre l’importance stratégique que TSMC accorde à ce segment. Pour Sony, c’est un pari : garder le contrôle de la technologie tout en mutualisant les coûts de production avec un partenaire qui maîtrise les nœuds avancés mieux que quiconque.
Du photon au pixel : comment TSMC va métamorphoser l’architecture des capteurs empilés
Pour comprendre l’apport de TSMC, il faut revenir sur l’architecture des capteurs CMOS modernes. Depuis une décennie, les capteurs haut de gamme utilisent le stacking : la couche de photodiodes (le « pixel ») est empilée sur une couche de traitement logique, reliées par des vias traversants (TSV). Cette architecture permet d’augmenter la surface photosensible tout en intégrant des fonctions de traitement toujours plus complexes — conversion analogique-numérique, correction d’image, voire traitement IA.
Le passage au hybrid bonding (ou liaison hybride cuivre-oxyde) est la prochaine étape. Contrairement aux TSV, qui nécessitent des trous traversants et des soudures, le hybrid bonding réalise des connexions directes entre les surfaces de deux wafers, avec des pads de cuivre qui se rejoignent à température ambiante puis se soudent lors du recuit. Résultat : une densité d’interconnexions bien supérieure, une résistance électrique réduite, et une meilleure dissipation thermique. TSMC est l’un des leaders de cette technologie, qu’il utilise déjà pour ses propres produits logiques et pour certains capteurs 3D.
Mais l’apport le plus significatif est ailleurs : dans le choix des nœuds logiques pour la couche de traitement. Les fabs internes de Sony utilisent des nœuds matures, généralement entre 40 nm et 65 nm, pour des raisons de coût et de compatibilité avec les processus de fabrication des capteurs. TSMC propose des nœuds plus avancés — 28 nm, 22 nm, voire 12 nm — qui permettent d’intégrer beaucoup plus de transistors dans la même surface. Concrètement, cela signifie :
- Réduction du bruit de lecture : des transistors plus petits et mieux appairés réduisent le bruit aléatoire et le bruit en 1/f, ce qui améliore la sensibilité en basse lumière.
- Vitesse de lecture accrue : avec plus de logique disponible, on peut paralléliser les conversions ADC et accélérer la lecture du capteur, ouvrant la voie à des framerates plus élevés (1000 fps et au-delà en pleine résolution).
- Consommation réduite : les nœuds avancés fonctionnent à des tensions plus faibles, ce qui diminue la puissance dissipée — un point critique pour les applications embarquées et mobiles.
Cette évolution ne remplace pas la backside illumination (BSI), qui reste la base de la sensibilité des capteurs modernes. Elle la complète : le BSI optimise la capture des photons, le stacking et le hybrid bonding optimisent le traitement du signal. L’architecture BSI existante de Sony, qui a fait sa réputation, sera conservée et améliorée, mais la couche de traitement sera désormais fabriquée sur des nœuds TSMC.
Chiffres clés : capacités, coûts et rendements dans la nouvelle ère de la fonderie de capteurs
Les données de production disponibles permettent de situer l’échelle du projet. La phase 2 de JASM, qui est distincte de la nouvelle coentreprise mais lui est complémentaire, ajoutera 60 000 wafers par mois sur des nœuds 12/16 nm et 6/12 nm, dont des technologies spécialisées pour capteurs. La phase 1, déjà en construction, ajoute 55 000 wafers/mois en 22/28 nm. Au total, la capacité combinée projetée pour JASM atteint 115 000 wafers par mois.
| Paramètre | JASM Phase 1 | JASM Phase 2 | Nouvelle JV Sony-TSMC |
|---|---|---|---|
| Nœuds | 22/28 nm | 12/16 nm, 6/12 nm | Non précisé (capteurs) |
| Capacité ajoutée | 55 000 wafers/mois | 60 000 wafers/mois | Non précisé |
| Investissement | Non précisé | 6,3 Mds USD | 6,3 Mds USD |
| Production | En construction | Visée 2029 | Visée 2029 |
Le coût par wafer est un indicateur clé pour les ingénieurs qui évaluent le prix final des capteurs. Aucun chiffre officiel n’a été divulgué, mais les estimations de l’industrie pour des nœuds matures 12/16 nm se situent entre 4 000 et 6 000 USD par wafer. C’est nettement plus cher que les nœuds 55/65 nm utilisés par certains concurrents, mais TSMC compense par des rendements élevés : l’entreprise a un historique de plus de 90 % sur les nœuds matures. Un rendement supérieur signifie moins de rebuts, donc un coût par bon die plus compétitif.
Comparons avec les alternatives. Samsung fabrique ses capteurs ISOCELL en interne dans ses fabs V1 et V2 à Hwaseong, sur des nœuds matures (28 nm à 65 nm). Les coûts sont probablement inférieurs à ceux de TSMC, mais les rendements sont variables selon les produits, et Samsung ne publie pas ses chiffres. OmniVision, le troisième acteur mondial, s’appuie sur SMIC, la fonderie chinoise, pour ses capteurs sur des nœuds 55/65 nm. Les coûts y sont estimés entre 2 500 et 3 500 USD par wafer — nettement moins chers — mais les rendements sont potentiellement inférieurs, et la qualité n’est pas toujours au niveau des standards Sony.
Le tableau ci-dessous résume les options de fabrication pour les capteurs d’image en 2026 :
| Fabricant | Fonderie | Nœuds typiques | Coût/wafer estimé | Rendements typiques |
|---|---|---|---|---|
| Sony (actuel) | Fabs internes | 40-65 nm | Non publié | Élevés, non précisés |
| Sony-TSMC (futur) | TSMC (JV) | 28/22/12 nm (logique) | 4 000-6 000 USD (12/16 nm) | >90 % (historique TSMC) |
| Samsung | Samsung Foundry (V1, V2) | 28-65 nm | Non publié | Variables |
| OmniVision | SMIC | 55/65 nm | 2 500-3 500 USD | Potentiellement inférieurs |
La guerre des capteurs se déplace en fonderie : Samsung, OmniVision et le nouveau rapport de force
Pendant des années, le marché des capteurs d’image s’est joué sur deux terrains : la technologie des pixels (taille, sensibilité, BSI, stacking) et les volumes de production. Sony a dominé grâce à sa maîtrise des deux. L’accord avec TSMC change la donne en introduisant un troisième facteur : la fonderie.
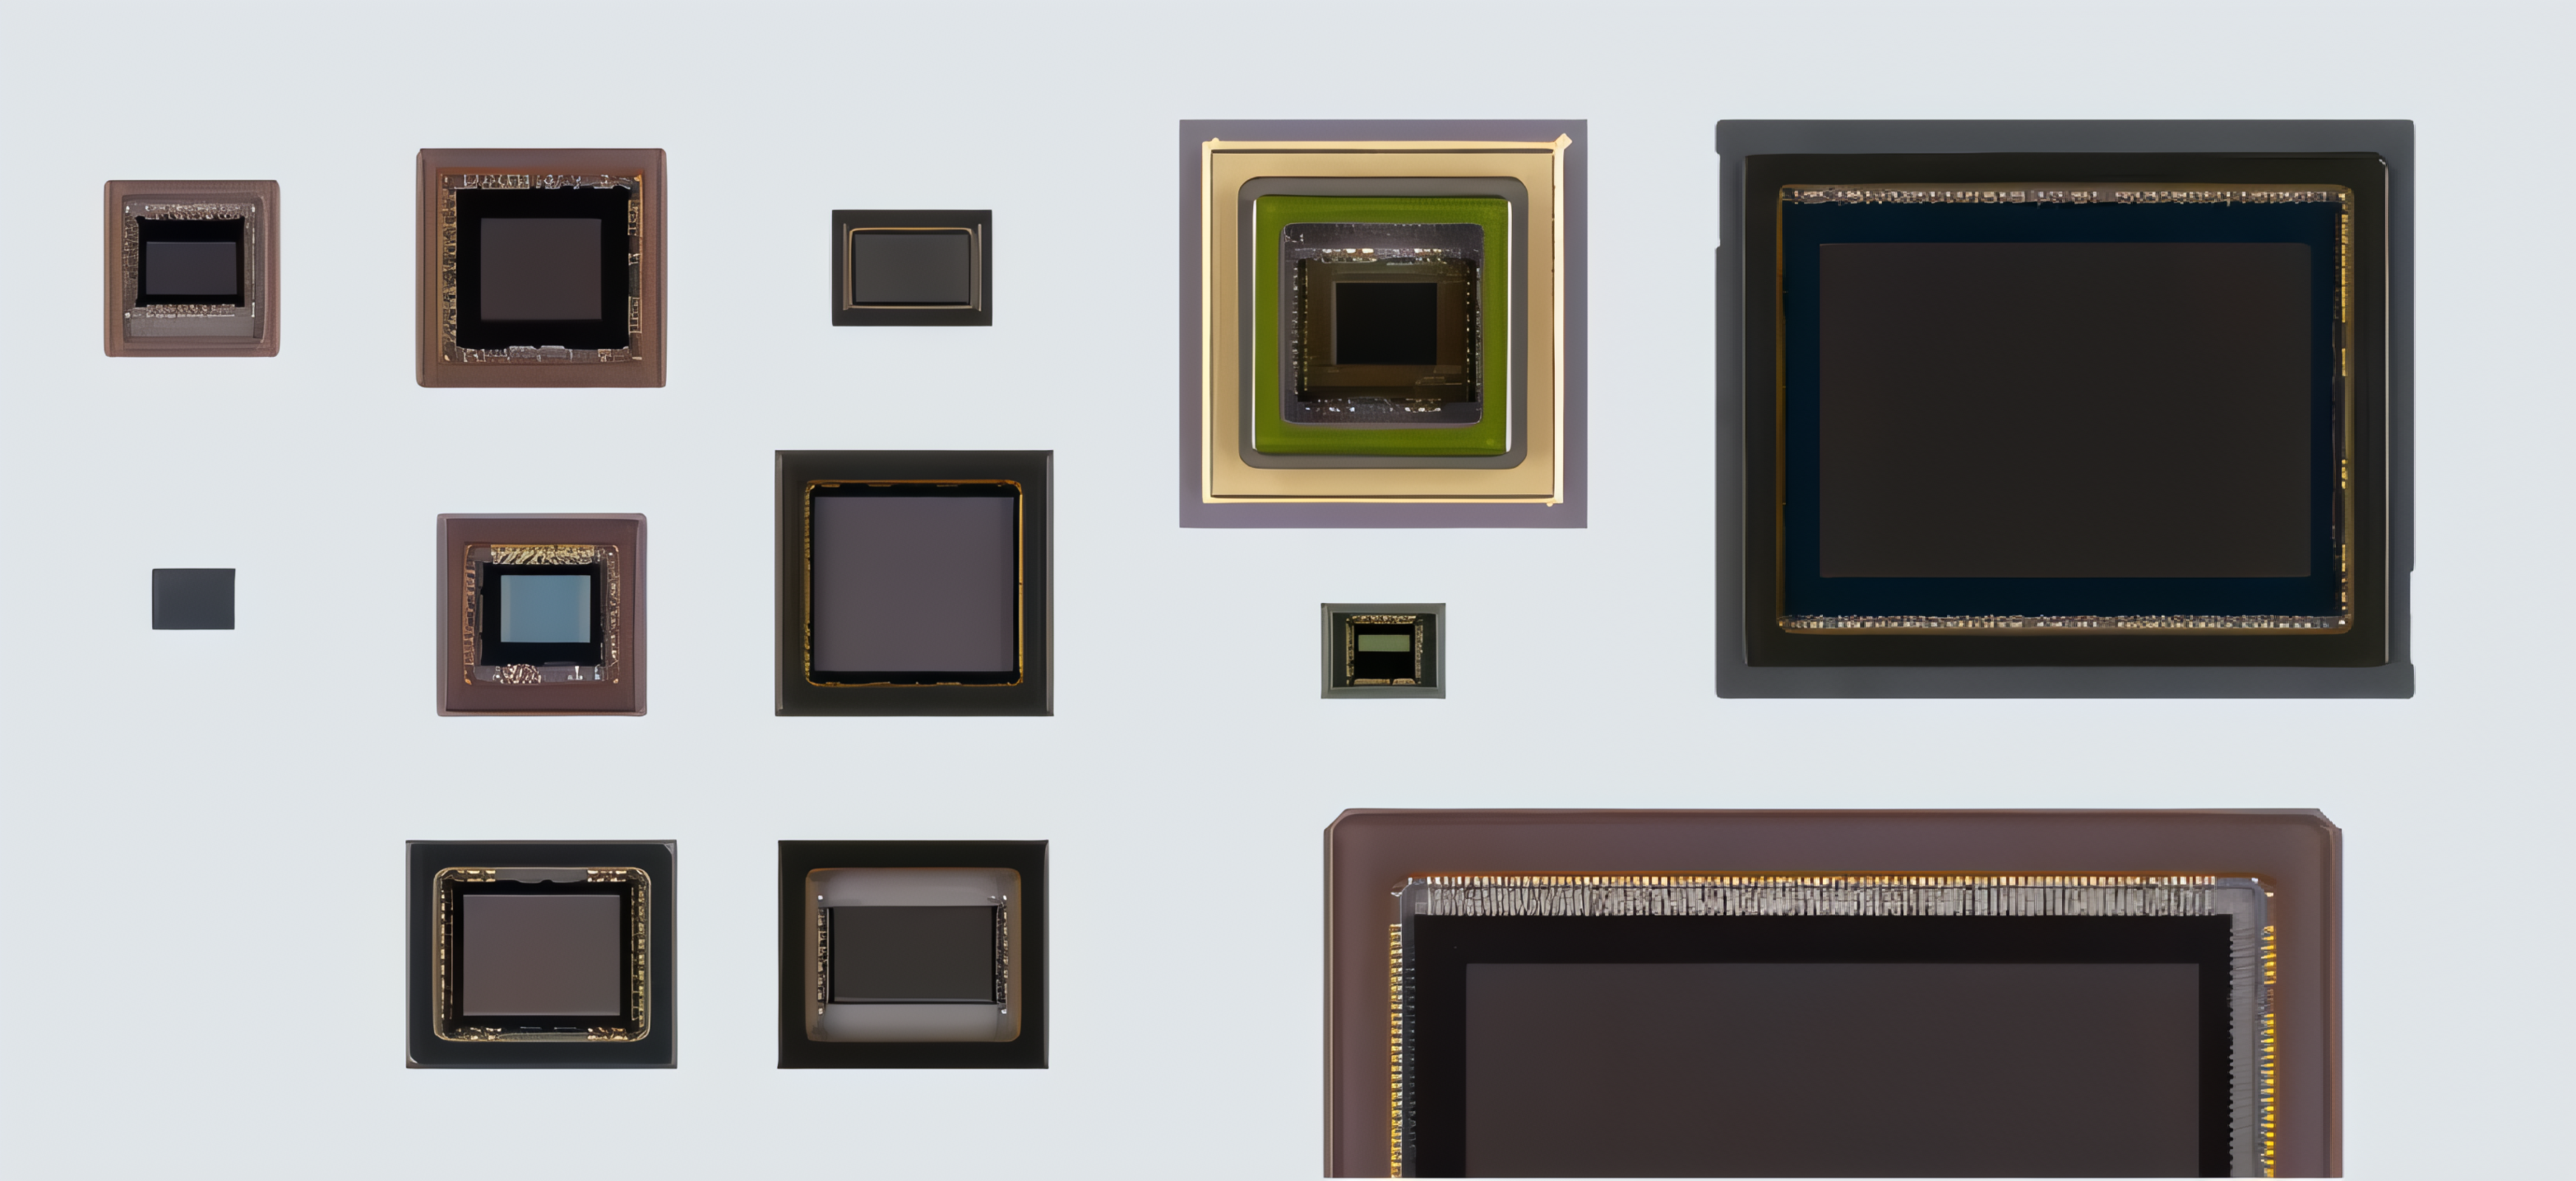
Samsung, qui fabrique ses ISOCELL en interne, bénéficie d’une intégration verticale complète. Mais cette intégration a un coût : Samsung doit amortir ses propres fabs, et ses nœuds de gravure pour capteurs sont en retard sur ceux de TSMC. L’arrivée de TSMC sur le segment des capteurs menace directement cet avantage. Si Sony peut produire des capteurs sur des nœuds 12 nm avec des rendements supérieurs à 90 %, Samsung devra soit investir massivement dans ses fabs V1 et V2, soit envisager de recourir à une fonderie externe — ce qui serait un aveu de faiblesse.
OmniVision, de son côté, joue la carte du low-cost via SMIC. Cette stratégie fonctionne sur le segment des capteurs milieu de gamme, où le prix prime sur la performance. Mais elle trouve ses limites sur le haut de gamme : les nœuds 55/65 nm de SMIC ne permettent pas d’atteindre les niveaux de bruit et de vitesse des capteurs Sony. L’accord Sony-TSMC élargit encore l’écart technologique entre le leader et ses poursuivants sur le segment premium.
Le segment automobile est particulièrement stratégique. Les capteurs pour l’automobile exigent une fiabilité extrême, une longue durée de vie et une disponibilité garantie. Sony et TSMC ont déjà des partenariats avec Denso et Toyota via JASM — ces deux groupes sont actionnaires de la coentreprise. La nouvelle JV pour capteurs pourrait bénéficier de ces relations privilégiées pour sécuriser des volumes dédiés à l’automobile, un marché en pleine explosion avec le développement de l’aide à la conduite et de la conduite autonome.
Pour l’IA embarquée, la donne est également en train de changer. Les capteurs modernes ne se contentent plus de capturer des images : ils intègrent des traitements de vision par ordinateur directement dans la puce. Les nœuds avancés de TSMC permettent d’intégrer des NPU (neural processing units) dans la couche logique du capteur, ouvrant la voie à des systèmes de vision compacts et économes en énergie. C’est exactement le créneau que vise Sony avec sa stratégie « Physical AI », et que résume le dossier de LeBigData consacré au partenariat : l’enjeu n’est plus seulement de capturer une image, mais de la comprendre localement, sans remonter vers un cloud coûteux et énergivore.
Ce que ça change pour les ingénieurs : disponibilité, coûts et nouvelles capacités pour l’embarqué
Pour les concepteurs de systèmes embarqués, les implications sont concrètes. La première est la sécurisation de l’approvisionnement. Les pénuries de semi-conducteurs de 2021-2023 ont montré la fragilité des chaînes d’approvisionnement. En confiant une partie de sa production à TSMC, Sony diversifie ses sources et réduit le risque de rupture pour les capteurs haut de gamme. Pour un ingénieur qui conçoit un produit à longue durée de vie (automobile, industriel, médical), cette stabilité est précieuse.
La deuxième implication est la baisse potentielle des coûts. TSMC produit à grande échelle sur des nœuds matures avec des rendements élevés. Cette échelle devrait faire baisser le coût unitaire des capteurs Sony, même si les nœuds avancés sont plus chers à produire. À terme, des capteurs aujourd’hui réservés aux smartphones haut de gamme pourraient devenir accessibles pour des applications embarquées et industrielles. Les cartes de développement et les modules caméra pourraient en bénéficier, avec des capteurs plus performants pour un prix comparable.
La troisième implication est l’accès à de nouvelles capacités. Les capteurs fabriqués sur des nœuds avancés offrent une marge de manœuvre inédite pour intégrer du traitement en périphérie : réduction de bruit, HDR multi-exposition, détection d’objets, suivi de points clés. Autant de fonctions qui, hier, exigeaient un SoC applicatif séparé et une liaison à haut débit. En les rapprochant du pixel, on réduit la latence, la bande passante requise et la consommation du système complet — un triple bénéfice pour les produits sur batterie.
Cette dynamique s’inscrit dans un mouvement plus large, bien documenté par nos autres dossiers. Côté perception 3D, STMicroelectronics a dévoilé le 22 juin 2026 son module LiDAR dToF VL53L9, qui revendique 2,3K zones de mesure, 100 images par seconde et une portée de 5 cm à 9 m, avec un traitement embarqué pensé pour les petits MCU. Côté calcul embarqué, la plateforme Alif Ensemble & Balletto place l’inférence neuronale matérielle sous la barre des 20 € depuis septembre 2026. Autrement dit, la chaîne « capter → traiter → décider » se comprime progressivement dans le capteur lui-même : c’est précisément ce que rend possible l’accès à des nœuds logiques avancés pour la couche de traitement.
Il faut toutefois rester prudent sur les calendriers. La production commerciale de la nouvelle coentreprise est visée pour 2029 : les ingénieurs qui conçoivent aujourd’hui des produits doivent donc planifier leurs roadmaps en conséquence. Les premiers capteurs issus de cette JV n’arriveront pas avant la fin de la décennie, et il serait hasardeux de bâtir un design 2027 sur cette disponibilité. En revanche, l’annonce elle-même a une valeur signal : elle confirme que la fonderie externe devient une option crédible pour l’imagerie, ce qui pourrait accélérer des décisions similaires chez les concurrents.
Feuille de route : ce qu’il faut retenir et ce qui reste à confirmer
Résumons les points établis par les sources disponibles. Le montant de l’investissement (6,3 milliards de dollars), le site (Koshi City, préfecture de Kumamoto), le calendrier (production visée 2029) et le positionnement (capteurs d’image, distinct de la logique JASM) sont confirmés par plusieurs reprises de presse. La logique industrielle — devenir « fab-light », mutualiser les coûts, accéder à des nœuds avancés — est cohérente avec les déclarations publiques de Sony.
En revanche, plusieurs éléments restent non précisés à ce stade : la répartition exacte du capital de la coentreprise, les nœuds de gravure retenus pour la couche logique des capteurs, la capacité mensuelle en wafers, et le détail des produits concernés (smartphones, automobile, industriel). Les chiffres de coût par wafer et de rendement cités plus haut sont des estimations d’industrie, pas des données officielles : il convient de les traiter comme des ordres de grandeur.
Pour l’ingénieur, la conclusion pratique tient en trois lignes. D’abord, la disponibilité à long terme des capteurs haut de gamme devrait s’améliorer, avec une diversification des sources de production. Ensuite, l’intégration de traitement dans le capteur va s’accélérer, ce qui simplifiera les architectures système et réduira la pression sur les SoC applicatifs. Enfin, les gains de coût, s’ils se matérialisent, profiteront d’abord aux volumes élevés — smartphones et automobile — avant de ruisseler vers l’embarqué et l’industriel. La bascule est engagée ; elle se jouera sur la décennie.
Sources
- TSMC et Sony investissent des milliards dans une usine de capteurs de puces avancés — Euronews, 10 août 2026
- Sony et TSMC s’associent pour 6,3 milliards de dollars dans les capteurs d’image — Entrevue
- Sony-TSMC : partenariat à 6,3 milliards pour les capteurs Edge AI — LeBigData
- Sony-TSMC : JV à 6,3 Md$ pour capteurs d’image — Nemo Money
- STMicroelectronics unveils new compact direct Time-of-Flight 3D LiDAR module — Yahoo Finance, 22 juin 2026
- Alif Semiconductor Introduces New Low-Cost StartKit platform for its Edge AI Enabled Ensemble and Balletto MCUs — Yahoo Finance, 8 septembre 2026
Article recherché et rédigé automatiquement · Magazine Electrosens